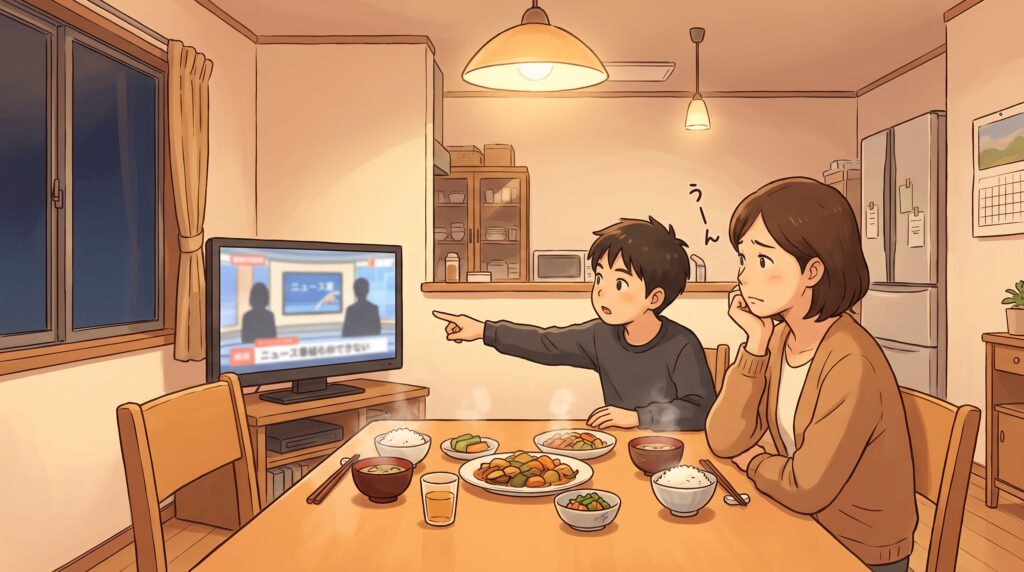
「ねえ、こどもNISAってなに?ぼくの名前でも作れるの?」
小学6年生のFくん(架空の例)が、夕食のときにニュースを見て、こう聞いてきました。お母さんは「えっと…」と言葉に詰まってしまいます。2027年1月に始まる予定の『こどもNISA』は、2026年10月から各証券会社で口座開設の事前受付が始まり、少しずつ身近な話題になってきました。ところが、いざ調べてみると「ジュニアNISAとは何が違うの?」「12歳から引き出せるって本当?」「そもそも、うちは始めるべき?」と、疑問が次々にわいてくるものです。今回は、制度の基本、ジュニアNISAとの違い、始める前の注意点、お金の増え方のイメージ、そして親子での話し方まで、名古屋市千種区・本山のミラダスがやさしく整理します。
(注記)Fくんは架空の例です。本記事は2026年10月時点の公開情報をもとにした一般的な情報で、制度の詳細や各金融機関の対応は今後変わる可能性があります。特定の金融機関・商品をすすめるものではありません。投資には元本が減る可能性があります。税金に関する個別のご相談は、税務署や税理士にご確認ください。
この記事のコンテンツ
なぜ今、こどもNISAが話題になっているの?
子どもの教育費は、いつ・どれくらい必要になるの?
結論から言うと、教育費は子どもの成長に合わせて、少しずつ大きくなっていくお金です。小学校、中学校、高校と進むにつれて、学校外の学びや部活動、進学のための費用が重なり、大学進学のころには大きな出費が待っています。たとえば、塾や習い事の月謝、受験料、入学金などは、時期が来てから急に必要になることが多いのです。だからこそ、早い時期から少しずつ準備をしておきたい、と考えるご家庭が増えているのでしょう。こどもNISAは、そうした教育資金の準備を後押しする制度として期待されています。
ジュニアNISAは、なぜ終わってしまったの?
結論から言うと、ジュニアNISAは2023年末で新しい投資の受付が終わった制度で、同じ形では復活しません。原則18歳まで引き出せないなど、使いにくい面があったことが、広がりにくかった理由として指摘されています。たとえば、中学や高校の進学費用が必要になっても、18歳になる前だと自由に使いにくい仕組みでした。そこで、こうした点を見直した新しい制度として、2027年1月から「こどもNISA」が始まる予定です。名前は似ていても、中身は別の制度だと考えておくと分かりやすいでしょう。
こどもNISAは、いつ決まった制度なの?
こどもNISAは、2025年12月にまとまった「令和8年度税制改正の大綱」に盛り込まれて、制度化が決まりました。2027年1月の開始に向けて、2026年10月1日から、各証券会社で口座開設の事前申込みの受付が始まっています。まだ取引はできませんが、準備の動きはすでに始まっているのです。なお、制度の細かな部分は、開始までに変わる可能性があります。最新の情報は、金融庁や利用する金融機関の案内で確認するようにしましょう。
こどもNISAの基本を整理しよう
こどもNISAとは、どんな制度なの?
結論から言うと、こどもNISAは2027年1月に始まる予定の、0〜17歳の子ども名義で使える非課税の投資制度です。通常、投資で得た利益には約20%の税金がかかりますが、NISAの枠の中ならその税金がかかりません。たとえば、子ども名義の口座で毎月積み立て、大学進学などの教育資金を準備する使い方が期待されています。長い時間をかけて育てていく制度なので、まずは仕組みを知ることが第一歩でしょう。
対象年齢・投資枠・商品はどうなっているの?
対象は、0歳から17歳までの未成年者です。年間に投資できる上限は60万円で、一生涯の非課税保有限度額は600万円と決まっています。非課税で持てる期間に期限はなく、長く育てていく使い方に向いているでしょう。買えるのは、金融庁が定めた基準を満たす、長期の積立・分散投資に向いた投資信託に限られるのです。投資の方法も積立投資だけで、一度にまとめて買うことは想定されていません。ジュニアNISAでできた個別株の購入ができなくなる点に、戸惑う方もいるかもしれません。ただ、この制限は不便なだけではありません。値動きの大きい個別株ではなく、現行のつみたて投資枠と同じ考え方にそろえて、長く続けやすい形にしたとも言えるでしょう。
年間60万円は、毎月いくらまで積み立てられるの?
結論から言うと、年間60万円を12か月で割ると、毎月の上限はおよそ5万円です。ただし、上限いっぱいまで積み立てる必要はありません。たとえば、毎月5,000円や1万円から始めて、家計に無理のない金額で続けるご家庭も多いでしょう。大切なのは、上限に近づけることではなく、続けられる金額を決めることです。教育費だけでなく、日々の生活費や貯金のバランスも考えて、家族で話し合って決めましょう。
18歳になったら、どうなるの?
結論から言うと、18歳になると、こどもNISAの資産は成人向けのNISAに自動で移る仕組みです。非課税で持てる期間に期限がないため、大人になってからも運用を続けやすいのです。たとえば、10歳から積み立ててきた資産は、18歳以降も成人NISAの枠で運用を続けられます。だからこどもNISAは、18歳で終わる制度ではなく、大人のNISAへつながる長い道の入口と考えられるでしょう。
ジュニアNISAと何が違う?「12歳以降の払出し」に注目
2023年末で新規の投資が終わったジュニアNISAと比べると、こどもNISAは使いやすさが見直されています。主な違いを表にまとめました。
| 項目 | こどもNISA(2027年1月開始予定) | ジュニアNISA(2023年末で新規投資終了) |
|---|---|---|
| 対象年齢 | 0〜17歳 | 0〜17歳 |
| 年間投資枠 | 60万円 | 80万円 |
| 非課税保有限度額 | 600万円 | 400万円 |
| 非課税保有期間 | 無期限(18歳以降は成人NISAへ自動移行) | 5年間 |
| 投資方法 | 積立投資のみ | 積立投資・一括投資 |
| 投資できる商品 | 長期の積立・分散投資に適した一定の投資信託 | 上場株式、株式投資信託など |
| 払出し | 12歳以降に条件つきで可能 | 原則18歳まで不可(2024年以降は課税なしで払出し可) |
ジュニアNISAは、なぜ使いにくいと言われたの?
結論から言うと、ジュニアNISAは、お金を自由に動かしにくい点が使いにくさにつながったと言われています。原則として18歳になるまで引き出せず、非課税の期間も最長5年に区切られていたからです。制度が始まったころは、中学や高校の進学費用が必要になっても、すぐには使いにくい面がありました。こうした反省をふまえて、こどもNISAでは払出しや期間の考え方が見直されたのでしょう。
12歳以降の払出しには、どんな条件があるの?
こどもNISAでは、子どもが12歳以降になると、条件つきで資産の払出しができます。ただし、12歳になれば自由に引き出せる、というわけではありません。使い道は、お子さん本人のためのものに限られるのです。さらに、お子さん本人の同意があることも条件です。同意を示す書類は、親権者が金融機関へ提出する流れになるでしょう。12歳になるまでは払出しができないため、急な出費に備える貯金の代わりには使いにくいかもしれません。お子さんの同意が必要という点は、親子でお金の使い道を話し合うきっかけになるのではないでしょうか。細かなルールは金融機関の案内も、あわせて確認しておくと安心でした。
ジュニアNISAを持っている場合は、どうなるの?
すでにジュニアNISAで運用しているご家庭は、気になるところでしょう。ジュニアNISAで買った資産は、制度が終わったあとも、継続管理勘定という仕組みで、18歳まで非課税のまま持ち続けられます。こどもNISAが始まるからといって、慌てて売る必要はありません。ただし、こどもNISAとの関係や手続きは金融機関によって案内が異なる場合があるため、利用中の金融機関に確認しておくとよいでしょう。
始める前に知っておきたい3つのこと
こどもNISAでも、元本割れはあるの?
結論から言うと、こどもNISAも投資なので、元本が減る可能性があります。非課税になるのは利益にかかる税金であって、値下がりした損失を守ってくれる制度ではないからです。たとえば、積み立てている途中で相場が下がると、そのときの評価額が支払った金額を下回るかもしれません。非課税のメリットだけでなく、値動きのリスクも親子で理解したうえで、無理のない金額を考えることが大切でしょう。
口座開設は、いつ、どう進めるの?
結論から言うと、口座開設の事前受付はすでに始まっていますが、実際に取引できるのは2027年1月からです。2026年10月1日から、各証券会社が口座開設の事前申込みを受け付けています。たとえば、親権者名義の証券口座が必要になり、親子関係を確かめる書類が必要になる場合もあるのです。金融機関のほかに税務署の審査もあり、手続きに時間がかかる場合もあるため、早めに情報を集めておくとよいでしょう。
贈与税はどう考えればいいの?
結論から言うと、こどもNISAの年間投資枠である60万円は、贈与税の基礎控除の範囲内におさまりやすい金額です。贈与税は、1年間に受け取る財産の合計が110万円までなら、原則としてかかりません。ほかに贈与を受けていなければ、親が毎年60万円を子どもの口座に入れる形でも、この範囲内に収まります。ただし、祖父母からの援助など家庭の事情で扱いが変わることもあるため、迷ったときは税務署や税理士に確認するとよいでしょう。
お金はどう増えるの?数字でイメージしてみよう
毎月の積立を長く続けると、どうなるの?
結論から言うと、積立は金額の大きさより、続けた時間の長さで差が出やすい方法です。そこで、仮の数字で考えてみましょう。毎月1万円を10年間積み立てると、支払った元本は120万円です。もし年3%で増え続けたと仮定すると、10年後はおよそ140万円になる計算です。一方で、これはあくまで仮定の試算で、実際の運用では増える年も減る年もあり、将来の成果は保証されません。数字を見るときは、答えそのものより「どんな前提で計算したのか」に目を向けることが大切でしょう。
0歳から18歳まで続けたら、どれくらいになるの?
結論から言うと、長い期間続けるほど、増えた分がさらに増える『複利』の効果が働きやすくなります。たとえば、0歳から18歳まで、毎月2万5,000円を積み立てたとしましょう。元本は18年間で540万円で、年間の投資額は30万円なので、年間の上限60万円の範囲内です。これも年3%で増え続けたと仮定すると、18年後は700万円を超える計算になります。ただし、実際には途中で値下がりする時期もあるため、この通りになるとは限りません。仮定の数字は、あくまで考え方を知るための道具と考えてください。
値下がりしたときは、どう考えればいいの?
結論から言うと、値下がりしたときに慌てて動かないために、始める前に「何のために、いつまで」を決めておくことが大切です。目的と期間が決まっていれば、一時的な下落があっても、落ち着いて判断しやすくなります。たとえば、「大学の費用の一部に、あと10年使わない」というお金なら、短い期間の値動きに一喜一憂する必要は小さいでしょう。反対に、数年以内に使う予定のお金は、値下がりの影響を受けやすいので、別の方法で準備する考え方もあります。
ご家庭で決めておきたい3つのルール
誰が口座を管理して、いつまで続けるの?
結論から言うと、こどもNISAは子ども名義の口座ですが、実際の管理は親権者が行うことになるため、家庭内のルールを先に決めておくと安心です。口座の管理者は親権者であり、お金の動かし方に迷うことが出てくるからです。たとえば、「誰が積立の金額を決めるのか」「祖父母が出すお金はどう扱うか」を、最初に家族で確認しておけます。きょうだいがいる場合は、不公平にならないように、同じ考え方で運用するかどうかも話し合っておくとよいでしょう。
教育費以外に使いたくなったら、どうするの?
こどもNISAの払出しは、お子さん本人のために使うことが条件です。そのため、家計の穴埋めなど、親の都合で使うことは想定されていません。もし途中で「ほかのことに使いたい」と思ったときは、制度の条件に合うかどうかを、まず金融機関に確認してください。迷ったときに立ち返れるよう、「このお金は子どもの将来のために育てる」という約束を、家族で共有しておくと安心でしょう。
子どもに内緒にしておいたほうがいいの?
結論から言うと、年齢に合わせて、少しずつ子どもに伝えていくことをおすすめします。12歳以降に払出しをするには本人の同意が必要になるため、いつか必ず話す場面が来るからです。たとえば、小学生のうちは「将来のために貯めているお金があるよ」と伝える程度で十分です。中学生になったら、目的や金額を一緒に確認し、高校生になったら、自分の判断で考える練習につなげていけるでしょう。
制度を、親子の「お金の勉強」に変えるコツ
子どもにはどう説明すればいいの?
結論から言うと、こどもNISAは「将来のために、時間をかけて育てるお金の箱」と伝えると、イメージしやすくなります。難しい言葉より、目的と時間の長さを先に話したほうが、子どもは自分ごととして考えやすいからです。たとえば、「大学に行くころまで、少しずつ貯めて育てていく」という話なら、小学生でも想像できるでしょう。制度の名前を覚えることよりも、なぜ長く続けるのかを一緒に考えることが、学びの中心になるのです。
親子でどんなことを話し合えばいいの?
結論から言うと、「いくらを、何のために、いつまで」の3つを話し合うだけで、十分な金融教育になります。目的と金額と期間が決まると、値動きがあっても、あわてずに判断しやすくなるからです。たとえば、「大学の費用の一部に、10年間、毎月1万円」と決めれば、値下がりしたときに続けるか、一度立ち止まるかを話し合えるのです。正解を親が決めるのではなく、子どもの意見も聞きながら決めていくことが、考える力を育てるでしょう。
年齢別には、どんな関わり方がいいの?
小学校低学年は、「お金は何かと交換できる大切なもの」という感覚を育てる時期です。小学校高学年になると、目的を決めて貯める、という考え方が分かるようになります。中学生は、お金と社会のつながりに目を向けられる年齢なので、制度の仕組みやリスクを一緒に読んでみるのがよいでしょう。高校生になれば、将来の進路とお金を結びつけて、自分の意見を持てるようになります。どの年齢でも、答えを教えるのではなく、一緒に考える姿勢が、お金に強い子を育てるのです。
ミラダスの授業では:仮想の場面で、考える練習をします
ミラダス名古屋本山校では、実際のデータを使った投資シミュレーションを授業に取り入れています。実際の投資をあっせんすることは一切なく、お金を動かす前に、仕組みやリスクを体験しながら考えることを大切にしています。「なぜ長く続けるのか」「値下がりしたとき、どう考えるのか」を、仮想の場面で何度も練習できるのが特長です。こどもNISAのような新しい制度が出てきても、自分で情報を読み、判断する力があれば、落ち着いて向き合えるはずです。授業では、先生が答えを教えるのではなく、「どう思う?」「何と比べてそう思った?」と問い返し、自分の言葉で理由を説明する体験を重ねています。
おうちで試せるひとこと(保護者の方へ)
「こどもNISAのこと、うちはどうする?」と、まずは家族で話すところから始めてみてください。答えを急ぐ必要はありません。口座を開く金融機関の説明を、お子さんと一緒に読んでみるだけでも、立派な学びになります。「何のために使うお金かな?」「いつごろ必要になるかな?」と問いかけるだけで、お子さんは自分の頭で考え始めます。
あわせて読みたい:投資に一歩踏み出せない保護者へ|最初の一歩は『買う』より『知る』こと
あわせて読みたい:子どもとお金|家庭で始める金融教育の考え方と実践方法
まとめ
こどもNISAは、0〜17歳が年60万円・総額600万円まで非課税で積み立てられる、2027年1月開始予定の制度です。ジュニアNISAと比べて、12歳以降の条件つき払出しや、18歳での自動移行など、使いやすさが見直されました。一方で、投資信託の積立に限られ、元本割れの可能性がある点は変わりません。数字の試算は、あくまで仮定にもとづくもので、将来の成果を約束するものではありません。大切なのは制度の名前よりも、「いくらを、何のために、いつまで」を親子で話し合うことです。まずは情報を集めて、家族で話すところから始めてみてください。
ミラダス名古屋本山校で体験できること
名古屋市千種区・本山駅近くのミラダス名古屋本山校では、小学生から高校生・大学生までを対象に、身近な場面から金融やお金の仕組みを考える授業を行っています。まずは体験授業で、授業の雰囲気をのぞいてみてください。
よくある質問
Q. こどもNISAは、いまから口座を作れますか?
A. 2026年10月から、各証券会社で事前受付が始まっています。ただし、取引ができるのは2027年1月からです。必要な書類や手続きは金融機関によって異なるため、口座を開く金融機関の案内をご確認ください。
Q. 12歳になったら、自由に引き出せますか?
A. 自由に引き出せるわけではありません。使い道がお子さん本人のためであること、お子さん本人の同意があることなどの条件があります。
Q. 毎月いくらから始められますか?
A. 年間の上限は60万円ですが、金額の下限や設定方法は金融機関によって異なります。無理のない金額から、利用予定の金融機関の案内で確認してください。
Q. 小学生に、投資の勉強は早すぎませんか?
A. 制度の仕組みを知ることと、実際にお金を投じることは別のことです。ミラダスでは、仮想のシミュレーションで、仕組みやリスクを考える練習をしています。投資には元本が減る可能性があり、この記事は特定の商品をすすめるものではありません。